【東京マンション購入完全ガイド】フラット35審査から値引き交渉まで徹底解説
コラム
【東京マンション購入完全ガイド】フラット35審査から値引き交渉まで徹底解説
東京でのマンション購入は人生最大の買い物の一つですが、住宅ローンの選択から物件選び、価格交渉まで多くの判断ポイントがあります。特にフラット35の活用を検討される方、角部屋と中住戸で迷われている方、購入時の値引き交渉に不安を感じている方も多いのではないでしょうか。当社では港区を中心に東京23区で21年にわたり不動産売買に携わってきた経験から、マンション購入を成功に導くための実践的な情報をお伝えします。この記事では、フラット35の審査ポイントから住戸選びのコツ、効果的な価格交渉術まで、東京の不動産購入で知っておくべき重要なポイントを詳しく解説します。
フラット35で東京マンション購入を実現する条件とメリット
フラット35は住宅金融支援機構が提供する長期固定金利の住宅ローンで、東京のマンション購入においても多くの方が利用されています。最大の特徴は35年間金利が変わらない安心感で、将来の返済計画が立てやすいことです。東京の不動産価格は比較的高水準で推移しているため、長期的な資金計画が重要になります。
フラット35を利用するためには、購入する物件が住宅金融支援機構の技術基準を満たしている必要があります。新築マンションの場合は設計検査、中古マンションの場合は物件検査が必要となり、一定の品質基準をクリアした物件のみが対象となります。これは購入者にとって物件の品質保証にもつながる重要なポイントです。
フラット35の主な利用条件
- 申込時の年齢が70歳未満であること
- 年収に占める年間合計返済額の割合が基準以内であること
- 購入する住宅の床面積が30平方メートル以上であること
- 物件価格が1億円以下であること
- 住宅金融支援機構の技術基準に適合すること
フラット35の審査では勤続年数の縛りが比較的緩く、転職直後でも利用できる可能性があります。
東京のマンション購入でフラット35を選択するメリットとして、金利上昇リスクからの保護が挙げられます。特に長期間にわたって住み続ける予定の方や、家計の安定性を重視される方には適した選択肢です。ただし、当初金利が変動金利より高めに設定されているため、総返済額を含めた比較検討が重要になります。
東京マンション購入時の角部屋と中住戸の比較検討
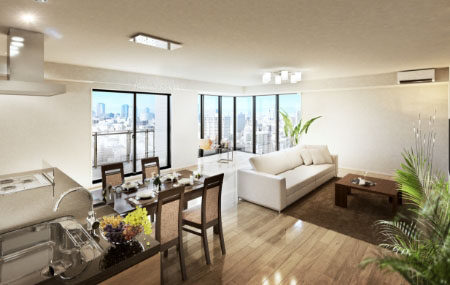
東京でマンション購入を検討する際、角部屋と中住戸のどちらを選ぶかは多くの方が悩むポイントです。それぞれに明確なメリットとデメリットがあり、ライフスタイルや優先順位によって最適な選択が変わります。港区や都心部のマンションでは、眺望や採光の違いが住み心地に大きく影響するため、慎重な検討が必要です。
角部屋のメリットと注意点
角部屋の最大のメリットは二面採光による明るさと開放感です。東京の高密度な住環境において、複数方向からの採光は室内環境を大きく向上させます。また、隣接する住戸が一方向のみのため、生活音に関するトラブルのリスクが軽減されます。眺望についても、中住戸と比較して良好な条件を確保しやすい傾向があります。
一方で注意すべき点として、角部屋は一般的に価格が高めに設定されています。また、外気に接する面積が多いため、冷暖房効率が中住戸より劣る場合があります。特に東京の夏の暑さや冬の乾燥した気候を考慮すると、光熱費の違いも検討材料の一つになります。
中住戸の特徴と選択理由
中住戸は角部屋と比較して価格面でのメリットが大きく、同じ予算でより広い住戸や上層階を選択できる可能性があります。また、両隣に住戸があることで断熱性能が向上し、冷暖房効率が良好になる傾向があります。東京の電気料金を考慮すると、長期的な光熱費の削減効果は無視できません。
- 角部屋:二面採光、眺望良好、プライバシー性高、価格高め
- 中住戸:価格抑制、断熱性良好、安定した住環境、採光一面
東京のマンション購入では、将来の売却可能性も考慮に入れることが重要です。角部屋は一般的に市場での人気が高く、売却時の優位性がある一方、中住戸は価格面での競争力があります。個別の条件により異なりますので、詳しくは専門家にご相談ください。
東京不動産購入時の効果的な値引き交渉術とタイミング
東京のマンション購入において、適切な価格交渉は購入コストを抑える重要な手段です。ただし、闇雲な値引き要求は売主との関係を悪化させるリスクがあるため、市場状況を理解した上での戦略的なアプローチが必要になります。当社の経験では、交渉の成功率は準備とタイミングに大きく左右されます。
値引き交渉を行う前提として、対象物件の適正価格の把握が不可欠です。周辺の類似物件の成約事例や現在の売り出し状況を調査し、売り出し価格が相場と比較して適正かどうかを判断します。東京23区内でも地域によって市場の特性が異なるため、エリア特有の傾向を理解することが重要です。
交渉に適したタイミング
- 売り出しから一定期間経過している物件
- 売主の住み替えスケジュールに制約がある場合
- 市場の閑散期(年末年始、夏季休暇期間など)
- 同じマンション内で複数住戸が売りに出ている状況
交渉時には価格だけでなく、取引条件全体を考慮した提案が効果的です。例えば、決済時期の調整、現況有姿での引き渡し、仲介手数料の調整など、売主にとってもメリットのある条件を組み合わせることで、価格交渉の成功率が向上します。
交渉は一度きりの機会と考え、十分な検討と準備を行ってから臨むことが重要です。
東京の不動産市場では、人気エリアや希少性の高い物件では値引き交渉の余地が限定的な場合があります。一方で、売り出し期間が長期化している物件や、市場環境の変化により売主の売却意欲が高まっている場合は、交渉の成功可能性が高まります。個別の状況に応じた戦略立案については、不動産のプロにご相談されることをお勧めします。
東京マンション購入の資金計画と諸費用の準備
東京でのマンション購入では、物件価格以外にも様々な諸費用が発生するため、総額での資金計画が欠かせません。一般的に物件価格の7~10%程度の諸費用が必要とされており、3000万円のマンションであれば200~300万円程度の追加資金を準備する必要があります。
主な諸費用として、仲介手数料、登記費用、住宅ローン関連費用、火災保険料、固定資産税等の精算金などがあります。新築マンションの場合は修繕積立基金、中古マンションの場合は既存の修繕積立金の精算も発生します。東京の物件では管理費や修繕積立金が比較的高額になる傾向があるため、月々の維持費用も含めた資金計画が重要です。
住宅ローン選択のポイント
東京のマンション購入では、複数の金融機関から最適な住宅ローンを選択することが重要です。金利だけでなく、団体信用生命保険の内容、繰上返済手数料、金利優遇条件なども比較検討の対象になります。特に東京の物件は借入額が高額になりやすいため、わずかな金利差でも総返済額に大きな影響を与えます。
- 複数金融機関での事前審査実施
- 金利タイプ(固定・変動)の選択
- 返済期間と月々の返済額の設定
- 団体信用生命保険の特約内容確認
住宅ローン控除などの税制優遇措置も資金計画に組み込むことができますが、制度の詳細や適用条件については税理士等の専門家にご確認ください。また、将来の金利上昇リスクや収入変動の可能性も考慮し、余裕を持った返済計画を立てることが安心につながります。
東京マンション購入後の管理組合と住環境
東京でマンションを購入する際、物件そのものの条件だけでなく、管理組合の運営状況も重要な検討要素です。適切に管理されたマンションは資産価値の維持につながり、快適な住環境を長期間享受できます。特に築年数の経過した中古マンションでは、管理状況の良し悪しが将来の修繕費用や売却価格に大きく影響します。
管理組合の健全性を判断するポイントとして、修繕積立金の積立状況、長期修繕計画の策定状況、管理会社との契約内容、総会の開催状況などがあります。東京のマンションでは管理費や修繕積立金が月々数万円になることも珍しくないため、これらの費用が適切に管理・運用されているかの確認が必要です。
良好な管理状況の見極め方
- 共用部分の清掃状況と設備の保守管理
- 修繕積立金の残高と今後の修繕計画
- 管理規約の内容と運用状況
- 居住者間のコミュニケーション状況
- 管理会社の対応品質と実績
東京の都心部では、マンションの立地条件が良好でも、管理状況によって住み心地が大きく左右されます。購入検討時には重要事項調査報告書の内容を詳しく確認し、不明な点があれば管理会社や売主に質問することをお勧めします。良好な管理状況のマンションは、将来の売却時にも優位性を発揮する傾向があります。
よくある質問
- フラット35と銀行の住宅ローンはどちらが東京のマンション購入に適していますか?
- それぞれにメリットがあります。フラット35は長期固定金利で将来の返済額が確定するため、安定した資金計画を立てたい方に適しています。銀行の変動金利は当初金利が低めですが、将来の金利上昇リスクがあります。借入額や返済期間、リスク許容度を総合的に検討して選択されることをお勧めします。
- 東京のマンション購入で値引き交渉はどの程度可能でしょうか?
- 物件の条件や市場状況により大きく異なります。一般的には売り出し価格の3~5%程度の交渉余地があるケースが多いですが、人気エリアや希少性の高い物件では困難な場合もあります。適正価格の調査と売主の事情を把握した上で、戦略的に交渉することが重要です。
- 角部屋と中住戸で迷っています。どのような基準で選べばよいでしょうか?
- 優先順位によって選択が変わります。採光や眺望、プライバシーを重視される場合は角部屋が適しています。価格を抑えて広い住戸を選びたい場合や、光熱費を抑えたい場合は中住戸が有利です。将来の売却可能性や、実際の住み心地を現地で確認して判断されることをお勧めします。
- 東京のマンション購入で諸費用はどの程度準備すべきでしょうか?
- 物件価格の7~10%程度が目安です。仲介手数料、登記費用、住宅ローン関連費用、各種保険料、税金などが含まれます。3000万円の物件であれば200~300万円程度の諸費用を見込んでおく必要があります。詳細は取引条件により異なるため、事前に不動産会社に確認されることをお勧めします。
まとめ
東京でのマンション購入は、フラット35などの住宅ローン選択から物件選び、価格交渉まで多くの検討要素があります。フラット35は長期固定金利による安心感がメリットですが、物件の技術基準適合が必要です。角部屋と中住戸の選択では、採光・眺望・価格・維持費のバランスを考慮することが重要です。値引き交渉は市場調査と適切なタイミングが成功の鍵となります。
東京の不動産購入では、物件価格以外の諸費用や将来の維持管理費も含めた総合的な資金計画が欠かせません。管理組合の運営状況も長期的な住み心地や資産価値に影響するため、購入前の確認が重要です。複雑な条件や手続きについては、経験豊富な不動産会社に相談しながら、慎重に検討を進められることをお勧めします。最適な選択は個別の条件により異なりますので、専門家のアドバイスを活用して理想のマンション購入を実現してください。
この記事はAIを活用して作成しています。一般的な不動産情報の提供を目的としており、個別の取引条件や法律・税務に関する判断については、不動産会社・税理士・司法書士等の専門家にご相談ください。